美債破40兆 對全球經濟的影響

林建甫/撰文

(台北內科週報第748期/2026年8月24日-2026年8月30日)

日前,美債已跨越40兆美元大關!不再是短期赤字的波動,而是長期積累的結構性問題。這樣的債務曲線,不僅反映美國財政政策的持續寬鬆,也揭示了全球金融體系對美債的高度依賴。尤其美債作為世界最大規模的債務工具,既是安全資產的象徵,也是潛在風險的來源。其影響力不僅限於美國本土,更是滲透到全球資金流動、匯率穩定及新興市場的金融韌性。

美債利率的變動,是全球資金流向的核心指標。當美債殖利率上升,資金便會迅速回流美國,推高美元匯率,造成新興市場資本外流與貨幣貶值。反之,當利率下降,投資人尋求更高報酬,資金湧向風險資產,推動全球股市與債市上漲。這種「潮汐效應」,使得美債利率成為全球金融市場的定錨。

近年來,美國財政赤字擴張與聯準會政策調整交織,使得殖利率波動加劇,全球資金流動更顯得不穩定。歐洲、日本等成熟市場在低利率環境下,對美債的依賴加深,而新興市場則因美元走強而面臨外債成本上升的壓力。美債利率的每次變動,都像是全球金融的心跳,牽動著資金的流向與風險的分布。

新興市場是美債波動的最大受害者。當美債殖利率上升,美元資產吸引力增加,資金迅速撤離新興市場,導致股市下跌、匯率貶值,甚至引發債務危機。拉美國家在美元升值周期中,往往面臨外債償付壓力,貨幣政策空間受限。而亞洲新興市場則因出口依賴美元結算,當美元走強時,出口競爭力下降,經濟成長受抑。更嚴重的是,部分新興市場的外匯儲備不足,難以抵禦資本外流的衝擊,金融市場波動加劇。
▲根據林建甫教授的評析,美債破40兆,其影響力不僅限於美國本土,更是滲透到全球資金流動、匯率穩定及新興市場的金融韌性(照片係林建甫教授提供)。

美債不僅是全球資金的避風港,也成為新興市場的「風險放大器」。這種結構性依賴,使得新興市場在全球金融體系中始終處於脆弱位置,難以擺脫美債利率的牽制。面對美債規模不斷膨脹與利率波動,各國政策選擇顯得格外重要。

首先,央行必須在抑制通膨與維持成長之間取得平衡,避免因過度依賴美元資產而陷入金融風險。其次,外匯儲備的多元化配置成為必要,透過增加黃金、歐元或其他資產的比重,降低對美債的單一依賴。再者,新興市場需加強金融監理,提升資本市場的韌性,以應對資金流動的劇烈波動。

展望未來,美國財政可持續性仍是全球關注的焦點。若債務持續攀升,信用評級下調或債務上限爭議可能引發市場恐慌。另方面,全球去美元化的趨勢雖在萌芽,但短期內難以撼動美債的核心地位。各國唯有在依賴美債的同時,建立更具韌性的金融體系,才能在下一次波動來臨時,避免重蹈危機覆轍。

總之,美債既是全球金融的穩定器,也是潛在的風險源。它的規模與利率變動,決定了資金流向、匯率走勢與新興市場的金融穩定。當美國債務跨越40兆美元大關,全球經濟已無法忽視其深遠影響。唯有透過政策調整、資產多元化與金融韌性建構,世界各國才能在美債的陰影下,尋求相對的安全與穩定。

(本文作者係台大經濟系名譽教授)


專家談金融賦能 增進經營韌性

(台北內科週報第746期/2026年8月10日-2026年8月16日)

【產學政研連線】當前,中小企業如何建立穩健財務體質、提升經營韌性,已成為企業永續經營的重要課題;臺北市租賃商業同業公會與商業發展研究院於8月6日舉辦「2026中小企業金融賦能系列講座」,探討企業經營面臨的法律風險、信用市場變化及財務管理課題,協助中小企業善用多元金融工具,提升風險管理能力,打造穩健經營體質。

這場講座係由商研院張皇珍副院長擔任主持人,邀請臺北租賃公會理事、中租迪和陳瑞興業務總經理,以及中正大學財經法律學系江朝聖教授、政治大學經濟學系洪福聲教授分享專題內容,吸引企業代表、金融服務業者及關注中小企業發展議題之各界人士熱烈參與。

張皇珍表示,希望透過產政學交流,協助企業掌握金融市場趨勢,深化多元金融工具、風險管理及財務韌性等實務觀念;她指出,AI已成為產業發展的重要趨勢,金融機構仍將以企業經營能力及還款能力作為授信評估依據,建議企業善用政府數位轉型及AI應用資源,持續提升競爭力。

▲臺北租賃公會與商研院舉辦金融賦能講座,聚焦中小企業財務韌性與金融支持,由商研院張皇珍副院長(前排左1)擔任主持人(照片係商業發展研究院提供)。

陳瑞興表示,中小企業面對信用市場變化及產業轉型,除應善用多元金融工具取得營運資源,更需重視財務管理與信用建立。租賃金融除評估企業現有財務條件外,也重視企業發展潛力,可透過設備融資及多元金融服務,協助企業提升資金運用效率與經營韌性。

江朝聖教授以「中小企業利用多元金融工具之法律風險管理」為題,從企業運用融資租賃及各類金融工具可能面臨的法律議題切入,解析契約權利義務、所有權歸屬及風險分配等實務注意事項,提醒企業在運用多元金融工具、追求融資效率的同時,也應充分了解契約內容及法律效果,避免因契約認知不足而衍生法律爭議,並將風險管理納入財務決策,以提升金融工具運用效益。

洪福聲教授主講:「信用市場變化與中小企業金融挑戰」,他分析近年信用市場發展趨勢與中小企業融資環境變化,指出金融機構除重視擔保品外,也更加重視企業現金流、財務透明度及信用管理,同時也建議企業平時應建立完整信用紀錄、做好財務規劃,並與金融機構維持長期合作關係,提升融資能力與資金調度韌性,以因應市場變局帶來的挑戰。


歷史總在強人一念之間

陳福林/撰文

(台北內科週報第692期/2025年7月28日-2025年8月3日)

看川普以君臨天下之姿,口唸金言,全球金融市場跟著如坐雲霄飛車跌宕起伏,再次驗證了筆者的理論:「歷史總在強人一念之間」。

2022年2月中旬,就在若干專家與名嘴倡言「普丁根本不可能真的入侵烏克蘭,…就像中國不敢真的武力進犯台灣」。結果2月底,普丁大舉揮軍烏克蘭,飛彈不僅轟炸烏克蘭,也震動了全球,而影響人類歷史。就像台灣的前途,由誰決定呢?由你、由我,由2300萬人決定呢?還是由誰決定?

2015年,筆者參加長榮首航日本岡山之旅,喜逢桃太郎的故鄉,卻訝異到處紀念坂本龍馬生誕。原來龍馬改變了日本的命運。細究龍馬本來支持閉關護藩,增長見聞後,轉為力挺脫藩與積極開放,成為明治維新的大功臣,他的「船中八策」更是明治維新的範本。他提昇了自己,也改變了日本人的命運。

▲曾任教於台灣藝術大學等校的陳福林教授,係國內知名法政學者,他認為,「歷史總在強人一念之間」(照片係陳福林博士提供)。

其次,設想當年岳飛若在形勢大好時光,造成還我河山的事實,那麼,「青山有幸埋忠骨,白鐵無辜鑄佞臣」就另當別論了,而且宋朝的歷史也將改寫。時間再翻到近代,1949年,李宗仁落跑,毛澤東秉持「宜將剩勇追窮寇,不可沽名學霸王」的決心,同時,台灣島內又有謝雪紅等內應。如果當此之時,蔣公也跟著落跑,像1975年越南總統阮文紹和2021年阿富汗總統甘尼捲款落跑。那之後,我們台灣上演的劇本,應該是毛澤東主導的三反五反文化大革命,台灣也就不會有經濟奇蹟和最美的風景是人。

三國演義一開頭:「滾滾長江東逝水,浪花淘盡英雄。」其實,英雄雖被淘盡,但起心動念還影響著人間。試想,若當初沒有經國先生的氣概,他說:「今日不做,明天會後悔!」那大概就不會有台灣的經濟奇蹟了。由上述種種,足見歷史總在強人(英雄豪傑)的一念之間。

(本文作者前係台灣藝術大學等校教授,為國內知名政法學者)


央行在匯率市場的角色

林建甫/撰文

(台北內科週報第686期/2025年6月16日-2025年6月22日)

新台幣上週突破前波盤整區間,單週升值2.63角(0.89%),不可謂不大。上週五美元兌台幣,見到29.502,台幣創逾3年新高。而最後台幣由升轉貶,盤中上下震盪逾1.7角,匯市波動劇烈。

匯率,可視為1種金融資產價格,其價格如股價呈現隨機漫步,既無法由歷史走勢準確預測,也無法被套利,這是對的!否則一旦套利,損失的就是國庫。央行長年實施「有管理的浮動匯率制度」,並非完全放任市場決定匯價,也不設定固定匯率目標,避免套利。

自1985年廣場協議促成日圓升值,美元走弱以來,新台幣當時也歷經大幅升值、震盪與政策干預的多次週期。新台幣在1990年代初升至24元兌1美元後,央行進入積極管理階段,維持匯率在29至34元之間,歷經亞洲金融風暴與金融海嘯皆未出現失控波動。近年則因出口順差與科技業蓬勃,升值壓力再現。2022年美國急速升息後,美元強勢造成台幣短期貶破32元;2023年隨升息循環緩和,新台幣反彈回穩。今年5月的突然升值看似異常,實則是政策邏輯的延續與調整。但基本上縱然央行干預,匯率還是要隨機游走,升貶難測。

▲林建甫教授心繫台灣經濟發展,此文剖析近期匯率市場波動劇烈的央行角色,深具參考價值。

其次,在現實中,匯率受到心理預期與資本流動及政策干預影響。尤其對台灣這樣的中型開放經濟體而言,匯率政策與出口、物價、就業息息相關,長年來早已成為政策調控工具,而非僅僅是市場供需平衡的反映。然而升值時,為防止出口競爭力受損與熱錢套利,央行常大量買進美元壓抑升勢;貶值時則容忍程度較高,只在匯率過度波動時,央行才進場穩定市場信心。這種升貶「非對稱性」策略,背後還有其成本與效益考量,台幣升值時外資可無限制匯入套利,干預成本巨大;貶值時則較易控制。

雖然央行長期以務實操作維穩匯率與金融市場,但企業與個人理財方面,仍要面對不確定性。過去有許多對匯率預測存有幻想者,期待藉由押注升貶獲利。然而,歷史的無數案例皆告訴我們,匯率變動難以掌握,其錯誤判斷將導致重大財務損失。從1997年亞洲金融風暴、2008年金融危機,到2022年美元升勢後的回落,企業與民眾應要有避險思維,運用遠期契約與分散幣別配置,以代替對賭行為。

未來面對美元動盪、地緣風險及全球利率趨勢轉折,央行的匯率管理更需技巧與定力。不論是平常升貶干預,或緊急時1次升值到位,其最終目的應是建立1個具國際信任的貨幣制度,讓新台幣在風雨飄搖的世界金融秩序中,繼續站穩腳步。

(本文作者係中信金融管理學院講座教授、台大經濟系名譽教授)


商研院景氣預測 對服務業示警

(台北內科週報第685期/2025年6月9日-2025年6月15日)

【產學政研連線】商研院6月6日發布「服務業景氣循環分析預測」,揭露趨勢顯示,今年下半年的商業服務業景氣步入衰退的風險極高,亟待施以即時有效抗衰對策。

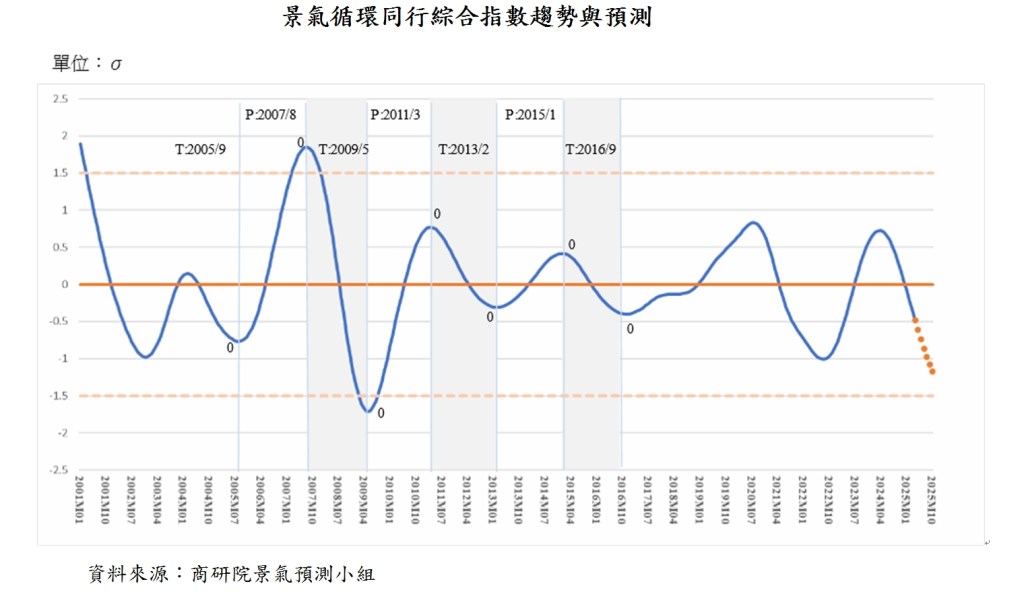
商研院景氣預測小組,係由商研院許添財董事長親自帶領,日前發布最新服務業景氣預測指出,同行指標綜合指數於今年第1季持續下行,經標準化的循環綜合指數來到4月的-0.4828個標準差,並預測到2025年10月會持續降到-1.1683個標準差。

▲商研院景氣預測小組揭露的「景氣循環同行綜合指數趨勢與預測」(照片係商業發展研究院提供)。

這份由具有經濟學者背景的商研院許添財董事長主持的景氣循環報告指出,當前川普發動關稅戰,其真正的目的在企圖恢復美國失去已久已深的生產力優勢。這當然是川普想要,也是不得不要做的1場體制性的「生產力革命」。同時,目前情勢與可能的演變,盡在充滿不確定性與不可預測性的「征途」上。加上瀕臨隨時可能引爆的地緣政治衝突風險,防範進一步的「世界經濟大戰」更不能不加用心。

出口貿易固然是台灣經濟成長的火車頭,該報告顯示,關稅提高必然衝擊到其成本與價格,但更根本的是,我們可擅加運用的晶片科技與充裕資本優勢,進行1次借力使力的「工業、服務業甚至農業」全面智慧化生產力革命。唯有生產力全面提高了,才能經得起這次的關稅戰,甚至「經濟戰」(包含科技戰與金融戰等)的嚴峻挑戰!尤其數位經濟時代來臨,台灣獨具優勢與機會,宜從長計議,全面的生產力革命,併同解決台灣沉痾已久的制度結構、資源配置與分配的嚴重不均衡問題。

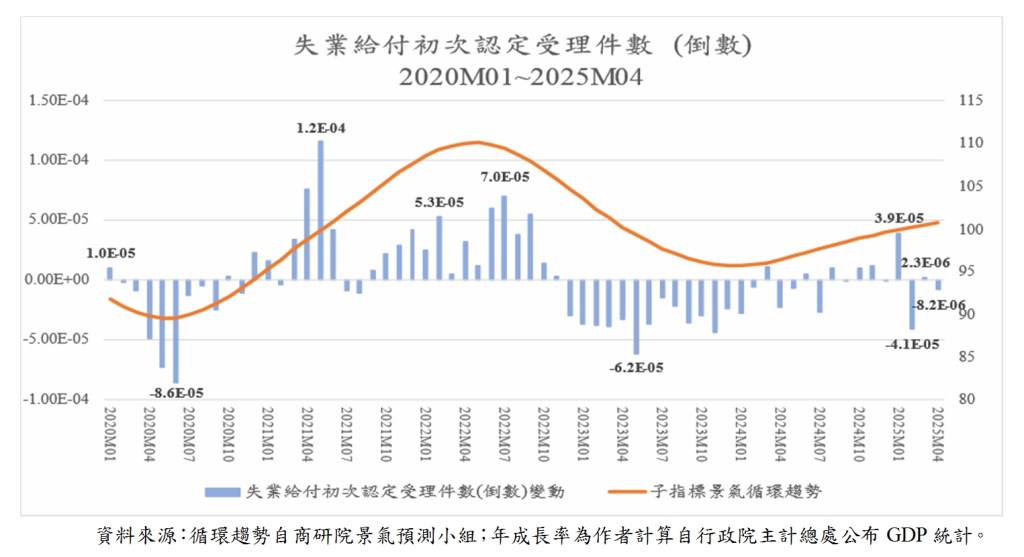
▲失業給付初次認定受理件數倒數年成長率與循環趨勢2020年1月~2025年4月(照片係商業發展研究院提供)。

此外,該報告也對下半年服務業示警,「領先指標『商業服務業僱員淨進入率』也在其後4個月轉為下行,同時『失業給付初次認定受理件數(倒置)』的上行速度則見減緩。這印證同行指標『住宿餐飲業』首先因缺工而阻滯成長,可解釋成缺工致『服務業就業人數』的成長率下降,反饋到相關就業的領先指標也跟著下行或變遲緩。顯然地,是勞動市場供給面出問題,再影響到需求面。這在政策蘊含上,是需進行勞動市場供給面的改革。否則,問題持續惡化後,會轉而衝擊消費市場需求面,終於演成總體經濟景氣的衰退。」

該報告也顯示,「金融市場。同行子指標『實質不動產及住宅服務業』在去年第4季轉成下行趨勢,這顯然是央行基於某些正當且需要的政策理由,限制了原來幾乎放任狂飆的房地產業『真需求』與『假需求』的再成長。上述的商業服務業景氣循環下行,加上貨幣與信用政策的限縮,也反饋到對領先子指標『商業服務業股價指數』變動的影響。」

總之,該報告指出,「勞動市場供給面與金融市場供給面因素『應是』這次商業服務業景氣變動走勢,『背離』領先綜合指數走勢的基本原因,與上次循環波段受疫情干擾而『背離』的性質與原因均不相同。」


誰敲響美債美元的信任危機

林建甫/撰文

(台北內科週報第684期/2025年6月2日-2025年6月8日)

5月16日,國際信評機構穆迪(Moody’s)宣布將美國主權信用評等從最高級的Aaa下調至Aa1,主因是政府債務與利息支出長期失控,加上現行財政政策缺乏削減赤字的可行計畫;此舉使美債殖利率迅速上揚、美股期貨同步下跌,反映出市場對美國信用風險的關注已達臨界點。

這不是孤立事件。早在2011年,標準普爾(S&P)已首度將美債評等從AAA降至AA+;2023年惠譽(Fitch)亦跟進,如今穆迪也選擇降級,意味三大信評機構已無1家願意繼續給予美債最高評價。這對全球資本市場而言,不只是形式上的「評等變化」,而是對美國財政體質與政治風險的高度警告。

這次穆迪降評的背景極為嚴峻。川普政府於2025年初重新上台後,迅速推動擴張性財政政策,包括新一輪企業與中產階級減稅方案。根據國會預算處(CBO)預估,若該法案全數通過,未來10年聯邦赤字將額外擴大近4兆美元。與此同時,債務上限再次逼近,國會內部卻陷入黨派爭執,延遲處理時間,使投資人對美國償債能力的信心持續動搖。

5月21日,美國財政部標售160億美元20年期公債。這種中長天期債券一向流動性較差,標售結果多有波動,但此次投標倍數僅2.46倍,創下3個月新低,間接顯示市場對中長期美債的需求動能減弱。雖然外國間接投標人(含外國央行與政府基金)仍獲配69%,但得標利率高達5.047%,標售後甚至一度升破5.12%,為2023年11月以來新高。10年與30年期債券殖利率亦受牽連同步上升,顯示整體債市面臨再定價壓力。

值得注意的是,債市的不穩定也迅速波及股市與匯市。在降評、債務上限爭議及減稅政策不確定性3重夾擊下,美國市場近期出現股、債、匯3殺的罕見現象。美元指數自5月中以來震盪走弱,從105一路回落,最近跌破100,突顯出投資人對美元資產的避險信仰正在瓦解。

市場開始關注聯準會(Fed)與財政部將如何應對。聯準會近期悄悄增持美債,看似有重啟量化寬鬆(QE)之嫌。對此說法,我持保留態度。聯準會歷來重視政策透明,歷次資產負債表操作,皆會事前公告與充分溝通。觀察其公開市場操作帳戶(SOMA)數據,近期美債持有量的微幅增加,應僅為債券到期本金再投資所致,並非真正的寬鬆舉措。

然而,聯準會的資產負債表確實正在悄悄變化。4月起,聯準會已將每月的縮表上限從250億美元降至50億美元,顯示其對金融市場流動性的新態度。在公債到期與實際再投資操作間存有時間落差的情況下,SOMA的美債持有餘額可能短期內出現技術性擴張。其背後折射出聯準會面臨的兩難:一方面須維持對抗通膨的立場,另一方面又不得不考慮美債需求不足對金融穩定性的潛在威脅。

更關鍵的是,美國目前的財政政策與貨幣政策,出現了潛在的「衝突」。川普政府推動減稅與支出增加,代表聯邦赤字將持續惡化,進一步推升債券供給壓力。而聯準會若繼續縮表,則意味市場必須吸收更多國債供給,勢必推高利率。這將對房市、企業投資及經濟成長產生負面影響,甚至引發聯準會內部對政策路徑的爭議。最壞情況下,美國將重演「赤字貨幣化」的劇本,進一步削弱全球對美元體系的信心。總之,3大信評機構對美債的降評,應視為對美國財政失衡與政策失能的總體反映。若川普政府與國會無法提出可信的財政整頓路線,美國長期國際金融地位堪慮。

(本文作者係中信金融管理學院講座教授、台大經濟系名譽教授)


看清美元貶貶貶的背後

林建甫/撰文

(台北內科週報第680期/2025年5月5日-2025年5月11日)

新台幣兌美元於上周5月2日出現強勢升勢,升值9.53角,終場收盤為31.064元。週休兩天,5月5日新台幣開盤後升勢更猛烈,新台幣兌美元已見29.59元。而台幣走強,雖有熱錢匯入與我國因為談判可能被要求升值的因素,但背後的關鍵、當然免不了是美元的價值受到挑戰。

川普「對等關稅」政策的核心邏輯是認為,美國在多邊貿易體制中長期吃虧,需透過提高關稅來矯正貿易不平衡。然而,這種單邊貿易報復邏輯,不僅違反WTO等多邊規範,也使美國面臨其他國家報復性關稅的風險,並升高全球供應鏈的不確定性。川普又屢次挑戰聯準會獨立性,市場擔心美國未來的政策、可預測性與穩定性進一步惡化。

過去,美國與其他主要經濟體間的利差變化,往往是驅動美元強弱的主要因素。當美國利率高於歐日等主要國家時,資金傾向流入美國,推升美元指數;反之亦然。然而,自川普拋出對等關稅政策後,市場對美元的預期似乎徹底改變。即便美國利率依舊處於相對高位,美元卻持續走弱,顯示資金不再單憑利差做出資產配置,將更關注政策風險、資產安全及全球資金流動結構的改變。

▲新台幣兌美元於5月5日開盤後升勢更猛烈,新台幣兌美元已見29.59元。(圖係取自中央社)。

這種與利差脫鉤的走勢,反映出市場對美元計價資產,特別是美債與美股,信心的實質動搖!外資對美國資產的配置熱情減弱,資金開始尋找其他更具穩定性或回報潛力的市場。部分原本投入美國市場的資金轉向歐洲、亞洲或新興市場,導致美元需求減弱,進而加速其貶值。而台幣美元匯率,如央行所言,當前匯率走勢的主因來自於金融帳的巨額變動,而非過去以貿易帳為主的匯率決定機制。

根據IMF估計,全球非美國投資人合計持有約22兆美元的美國資產,其中半數為美股。這些資產多數未進行匯率避險,因此一旦外資開始拋售美國資產,不僅將導致美元持續貶值,也可能引發美股、債市下挫,進一步產生負向資金循環。

兩個加劇負向循環的因子是,基差交易(Basis Trade)與利差套利(Carry Trade)的平倉。基差交易是對沖基金會同時「買入」現貨美國國債、再「賣出」相對應的美債期貨合約,藉由高槓桿對兩者價格間的微小差異來獲利。利差套利,則是渡邊太太(泛指日本家庭主婦)借低利的日圓投資高利率的外幣,例如美元。當這兩策略遭遇美元美債價格大幅下降和美元價值逆轉時,資金加速退場,引發市場貨幣與金融市場劇烈波動,甚至可能出現系統性風險。然而,美元指數近期出現超跌現象,不排除短期內因技術面反彈,或貿易談判曙光出現而有所止穩。惟若未來美國政策不確定性持續,美元弱勢將成中長期趨勢。這不僅改變全球資產配置邏輯,也會迫使各國央行重新審視其外匯儲備結構與風險管理機制。

(本文作者係台灣大學經濟系名譽教授、中信金融管理學院講座教授)