補上折翼的翅膀 陪走創業路

(台北內科週報第755期/2026年10月12日-2026年10月18日)

【互助共榮圈特稿】創業,有時候是逼上梁山的!頗有義氣的李嘉琪會計師,和一般知名的會計師一樣,有精湛的素養,但更有近30年的服務成果,讓她深受中小企業,甚至是微型企業的信賴,日前,她講起1個曾經印象深刻的創業故事,足以激勵創業精神的發揮。

李嘉琪會計師說:「那天,坐在我面前的兩位資工背景年輕人,眼神裡寫滿了無奈。他們為前東家拼下政府大標案,並掏出積蓄以為是投資入股,結案後卻被老闆1句「專案沒賺錢」退還本金並惡意資遣。而莫名的失業,重創了他們對人的信任,但他們擦乾淚水,決定攜手創業。」

經由好友引薦,他們走進了李嘉琪會計師的事務所。她聽了他們不平的遭遇之後,便問說:「過去的投資,有股東名冊、開過股東會或看過財報嗎?」他們愣愣地搖頭:「都沒有,當時只相信老闆說的話……。」

看著他們,李會計師深知自己不只是處理帳務稅務,而更要在他們對商場失望時,成為最堅實的後盾。於是,她帶領他們從最基礎的法律架構補課,釐清有限公司與股份有限公司的差異,劃分股東、董事及員工的權利義務,幫他們梳理出清晰的職能分工。

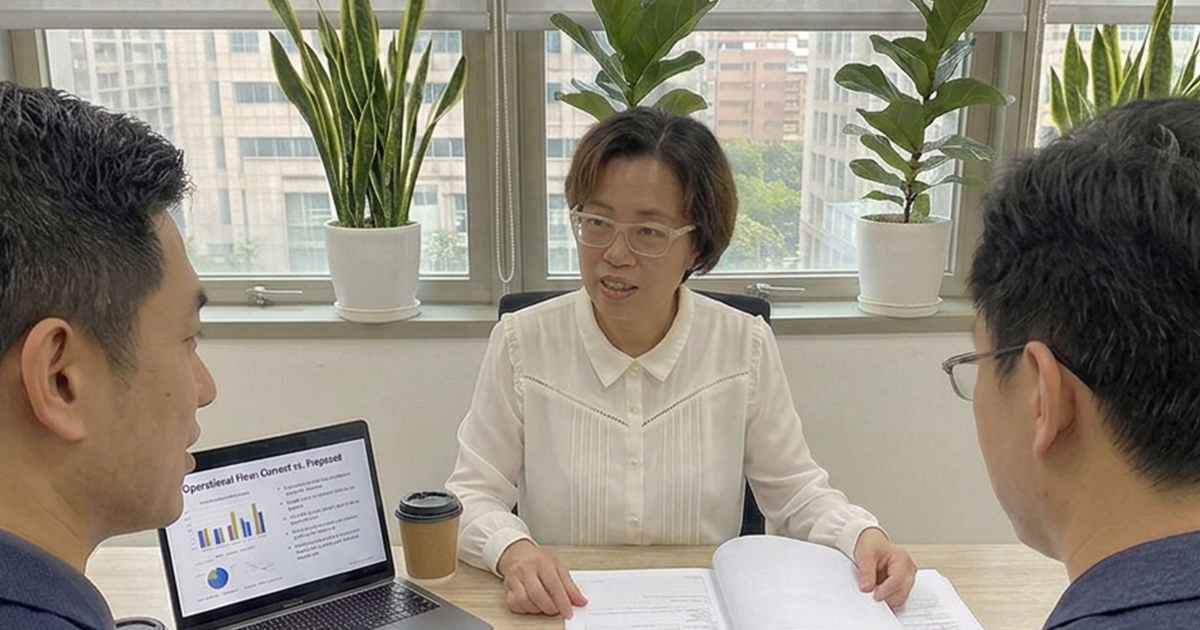
▲頗有義氣的李嘉琪會計師,深受中小企業,甚至是微型企業的信賴(照片係李嘉琪會計師提供)。

從此,李會計師陪著他們在初創業的風雨中走穩,她說:「資訊工程的創業路充滿變數,我為他們提供跳脫傳統框架的『加值顧問服務』:包括彈性成本架構:建議初期將固定人事轉為專案外包,將剛起步的資金壓力降到最低;專案內控流程:建立標準流程,防止重蹈前東家成本超支的覆轍;實施『1套帳』的真實底氣:協助建立專案別成本會計。這套帳不是應付稅捐的數字遊戲,而是看清每個專案真實利潤的『導航儀』,作為未來接案定價與專案管理的科學依據。」

對李嘉琪會計師來說,這段「陪走服務」一晃眼就是5年。這兩位年輕人負責在前方用技術開疆闢土,她則在後方守護財務管理堡壘。同時,這套清澈的「1套帳」成了他們最美麗的履歷。他們憑此順利通過青年創業貸款審查、再度拿下政府標案,更用無懈可擊的財報贏得外部投資人的信任,順利達成階段性增資。

如同常說的:「好的開始是成功的一半。」李嘉琪會計師很欣慰的表示,看著他們從當初被資遣的徬徨青年,蛻變為如今獨當一面的企業家。獲得這種「事半功倍」的成就感,就是我們身為專業會計師與經營管理顧問最溫暖的初心。


從七千萬虧損 到三千萬笑容

(台北內科週報第752期/2026年9月21日-2026年9月27日)

【善循環交流平台專訪】在財報的冰冷數字背後,往往藏著企業最真實的血汗與淚水故事。身為會計師,李嘉琪在她執業的過程,陪伴企業經營者寫下許多反敗為勝的事蹟。她說:「通常,我們的職責是事後的核算與審計,但很多次,我寧可選擇走進數字的靈魂裡,陪著1個風雨飄搖的家族企業,打了1場漂亮的翻身仗!」。

頗有義氣的李嘉琪會計師,和一般知名的會計師一樣,有精湛的素養,卻沒有很高的知名度,可是近30年的服務成果,讓她深受中小企業,甚至是微型企業的信賴,她講起1個曾經讓她牽掛在心的故事說:「那是1場令人痛心的巨變!這家企業為了因應美國客戶的需求,斷然決定將大陸代工廠出售給當地幹部,毅然決然『根留台灣』,在台灣重新建立研發與製造廠。然而,台灣與大陸的環境大不相同。前3年因為產線磨合,累積虧損竟高達7,000多萬元。更不幸的是,董事長竟因為經年累月的操勞不幸而離世。那天,接下這個龐大重擔的,是年僅25歲的女兒。」

想到自己也是25歲考上會計師,從零開始,但那位接班人卻要承擔父親留下巨額虧損的事業,李會計師很不捨的表示,「當時,我看著她稚嫩卻必須故作堅強的肩膀,身為他們的簽證會計師,我心裡有個聲音告訴自己:『這時候,我不能只是個外部稽核角色。』我主動聯繫了他們的人資主管,邀請董事長、執行副總和各部門主管坐下來,我們不談生硬的稅法與企業準則,只談公司的痛點!」

走進他們的生產線,李會計師發現虧損的源頭,是因為產線員工流動率高、招募不易,導致不良率居高不下。更雪上加霜的是,他們過去多年來習慣將帳務委外,內部的生管系統根本無法產出營業成本表單,就像1輛在黑夜中盲目行駛的列車,完全沒有內控管理!

▲李嘉琪會計師心中有善念,她認為,扶持1家企業成長,將帶來員工家庭的幸福(照片係李嘉琪會計師提供)。

經由李會計師投入心力,在她輔導的第1年,她的角色已從會計師轉變為他們的「經營管理顧問」。她說:「我每個月親自駐廠、整帳、審核。軟體公司不願意修改有瑕疵的成本程式,我就自己挽起袖子,反覆梳理邏輯,終於找出解決方案,催生出正確的成本表單。那段日子,我和執行副總、各部門經理無數次開會長談。我們凝聚的不只是呈現在帳目上的數字好轉,更是全公司上下一心、想要『永續經營』的決心」。

李嘉琪會計師深信:「有願就有力」,她表示,「除了整帳、節稅,我更看到了制度的缺陷。我建議公司必須引進中階主管,唯有健全的管理階層,才能真正穩定生產線人員的流動率,降低不良率。這些事前的預防、事中的調整,終於在114年度開出了最美的花朵。」

在114年,不只反虧為盈,他們公司的盈餘更大幅衝上3,000多萬元!當李會計師知道全體員工為此歡呼雀躍時,她的內心湧現了無比的感動。這不只是數字的翻轉,更是1個年輕女孩守住父親心血的證明,也是全體員工同心協力的成果。而付出心力參與這場戰役的結果,李嘉琪會計師說:「讓我完成了自我職涯的蛻變。我不再只是個『事後審核』的會計師,更是與企業並肩作戰的『事前、事中經營管理顧問』。能用專業為企業點燈,陪他們走出黑夜、迎向曙光,這就是我這份工作最崇高、也最迷人的價值!」

今天,李嘉琪會計師接受「善循環組織」之邀,即將於10月2日舉辦的「願力與企業經營」研討會擔任與談人,她希望藉著這個機會、能夠讓中小微企業也擁有1個「隱形顧問團隊」,而不致於在混沌、不確定的時代中敗下陣來;想參加的朋友,每人收費900元,報名方式:請以簡訊報名(聯絡電話:0952-836186;請提供你的聯絡電話、email及Line的I.D.),預定9月30日截止報名,只有10個名額、額滿將提前截止。


談精實管理成本結構

王建彬/撰文

(台北內科週報第665期/2025年1月13日-2025年1月19日)

在事業的經營中,影響成本的主要因素可歸納為以下16項,前10項依序為,規模經濟:廠商可以透過生產規模降低成本;經驗曲線:累積經驗,降低單個產品成本;範疇經濟:例如百貨公司帶來的人潮,形成範疇經濟;網絡經濟:傳送訊息免費,速度快又好;流程優勢:強大管理與營運能力,如Dell以接單生產後訂單;地理優勢:啤酒很難跨省,垃圾運輸與採石業都在各縣市,即是此例;資源優勢:如中東石油盛產價格低、日光足橘子大又甜;產能利用率:高度利用設備稼動率,降低成本;垂直整合程度:利用向前整合或向後整合,降低成本;綜效:利用1+1大於2,藉優越的整合力,降低成本。

接下來11至16項分別為:管理能力,即透過很好的管理能力,第1次就好事情做好;培育優異的技術,尤以資本密集技術更需優質技術佳;生產力,即以資訊化、電腦化強化企業資訊功能,降低支出;人事哲學,如農產品具有季節性,農忙時雇用臨時工,淡季則恢復常態人力安排;夥伴關係,即與上下游廠商建立穩定合作關係,確保供應鏈穩定,避免不必要的成本浪費;系統成本降低,即各成本項目之間常存在連動效應,採用系統觀點優化整體成本結構是關鍵策略。

▲王建彬院長談「精實管理成本結構」,更強調降低顧客「取得成本」(照片係商業發展研究院提供)。

以成本結構而言,一般可分為「價值」驅動與「成本」驅動型兩種。價值驅動的成本結構,較不關心成本,強調價值創造,強調價值主張的創造,高度個人化服務,如豪華飯店有豪華設備與專屬服務。而成本驅動的成本結構,須成本降至最低,以低價價值主張為主,採用自動化,儘量利用外部資源,如廉價航空公司。

在降低顧客成本方面,可區分為降低顧客「產品成本」與降低顧客「取得成本」兩個面向,其1是,降低顧客產品成本:切莫過高品質、過多設備投資或人員投入,導致成本過高。用心尋找進貨來源,如二手遊戲業者替顧客群找出客戶所需,合法搭別人的便車;或者,務實的標竿與同業或異業比較,找出本公司同1流程中,成本較高的地方,加以改善。

其2是,如何降低顧客取得成本?顧客取得成本=業務員人事成本+廣告費+樣品成本+活動費用+代理店手續費。好的經營模式須讓顧客取得成本應1年內回收。再者,好的商品力可降低顧客取得成本,積極選擇顧客可降低顧客取得成本,商品命名與選擇通路影響大,如利用Google關鍵字、CRM成本低,而利用銷售員、電視廣告成本高,留住忠誠顧客很重要,口碑是終極手段。

(本文作者係商業發展研究院院長)